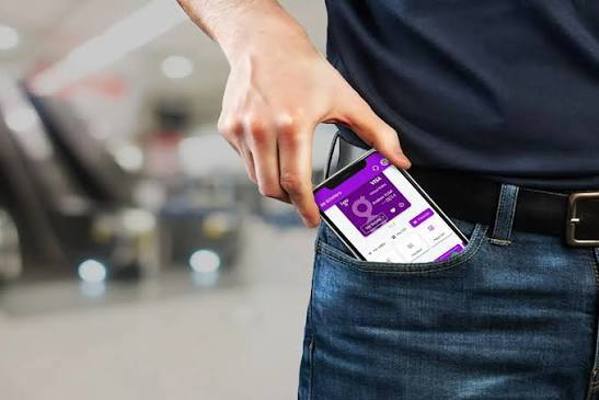
Las billeteras digitales están marcando el ritmo en el desarrollo del mercado financiero.
Se impulsa bancarización en el país
Billeteras digitales, herramientas educativas
La 60.ª Asamblea de la Federación Latinoamericana de Bancos (Felaban) abordó, entre otros temas, la educación financiera y el crecimiento de las billeteras digitales en el Perú.
09/11/2026 - 08:00 Las pequeñas y microempresas (pymes) comprenden el 99.2% del total de empresas en el país, una cifra que nos da una clara idea de su importancia en el desempeño económico del Perú. Estas unidades productivas se constituyen en un motor de desarrollo fundamental para el país, especialmente en una coyuntura impulsada por la digitalización.
“La pyme educa al consumidor en el uso de los medios de pago; es la que trasciende en el diario vivir de la gente; es la que dice ‘acepto estos medios de pago, promuevo estos medios de pago, prefiero efectivo o prefiero pago digital’, lo que nos da una idea de la importancia que tiene en el proceso de digitalización de la población”, afirmó el vicepresidente sénior de Mastercard Latinoamérica, José Interiano.
Para el ejecutivo, hay tres temas importantes que los pagos digitales impulsan en este segmento. “En primer lugar, como industria debemos abogar para que los medios digitales no sean discriminados por las pymes, ya sea por cuestiones de asimetría fiscal, de costo o por falta de una propuesta de valor asociada. En segundo lugar, se deben eliminar las barreras de entrada a las pymes para recibir pagos digitales y, finalmente, mejorar la oferta de valor de recibir pagos digitales por medio de una promesa o una idea de que ello permitirá acceder a crédito formal”, detalló.
Educación financiera
Con relación a la labor que la digitalización debe cumplir en la educación financiera, el presidente de Visa América Latina, Eduardo Coello, afirmó que el mejor diseño de una herramienta digital o aplicativo es aquel que no necesita explicaciones.
“Cuando hablamos de inclusión financiera, usualmente pensamos en el usuario que depositará su dinero o utilizará su crédito, pero poco hablamos de la educación financiera en el comercio”, refirió.
Para el ejecutivo, la inclusión financiera también se hace a través también de las pymes. “El principal impacto que estas unidades productivas tienen está en la formalización de la economía. Nuestras economías latinoamericanas tienen niveles de informalidad muy altos; mientras que la eficiencia en la recaudación de impuestos es muy baja, por lo que debemos lograr que, mediante la aceptación de nuevos pagos digitales por parte de los negocios, sean ellos mismos quienes también impulsen la inclusión”, aseveró Coello.
Agregó que aceptar la digitalización mediante los pagos electrónicos ayudará a estos negocios a crecer, porque quien les esté dando la facilidad de aceptar los pagos tendrá la visibilidad de los datos para construir mejores modelos, de tal modo que tengan a su disposición líneas de trabajo que sean mucho mejores.
“Todos hemos hecho muchos esfuerzos y lo seguiremos haciendo para impulsar la educación financiera, pero la mejor forma de hacerlo es creando instrumentos realmente sencillos de utilizar”, refirió.
Regulación
Una de las experiencias más reconocidas en el mercado de las aplicaciones digitales es Yape. La billetera electrónica ha sido fundamental en el proceso de digitalización que se ha implementado en el país. “En la experiencia que hemos tenido con Yape, que ya tiene 10 años en el mercado, la regulación ha sido un factor superhabilitador”, afirmó el director de Negocios de Yape, Rufino Arribas.
Recordó que, en un principio, se reunió con representantes de la Superintendencia de Banca, Seguros y AFP (SBS) para conversar sobre una aplicación en la nube que facilitara los pagos.
“Éramos los primeros que tocábamos la puerta para poner algo en la nube, y la respuesta fue fenomenal: ‘Hagámoslo juntos para aprender’, y así como nosotros aparecieron otros jugadores y también colocaron distintos vehículos activos en la nube, y al final todo se convirtió en un aprendizaje continuo”, precisó.
En ese sentido, Arribas aseveró que la regulación es fundamental para el desarrollo de estas alternativas financieras porque “todos vivimos en un mismo ecosistema”.
“Es necesario, queramos o no igual nos afecta. Asimismo, es muy importante establecer reglas de juego claras para todos y mantener una valla mínima de seguridad”, refirió.
Según Arribas, cualquier problema que pueda suscitarse en el mercado afecta a todos los participantes. “Pensemos en que todos estamos en la misma pecera. Viene alguien, la contamina y nos contaminamos todos. Este es un ecosistema.Yape es una experiencia muy buena en el país que se ha repetido en Bolivia porque hubo apertura por parte del regulador. Siempre hemos pensado que la regulación es una traba; al contrario, una regulación, reglas claras y efectivas invitan a otros jugadores a participar, y esto es muy positivo “, manifestó Arribas.
Al respecto, el presidente de Visa para América Latina y el Caribe resaltó la interoperabilidad que se generó para los pagos entre billeteras digitales. “Al día de hoy, son cientos de millones de transacciones que suceden al mes en el Perú, en donde las personas, sobre todo de las zonas urbanas, prácticamente ya no traen efectivo en el bolsillo, y pensar que hace 10 años, antes de que empezaran a operar las billeteras digitales, el Perú era un país que estaba completamente dominado por el dinero en efectivo”, precisó Coello.
Aseguró que aún faltan completar este círculo virtuoso en algunas zonas rurales del país, pero que el camino por el cual se transita es el correcto, y es prácticamente inevitable que todas las transacciones digitales se realicen a través de estas billeteras.
La inclusión no se detiene
De acuerdo con la sexta edición del Índice de Inclusión Financiera (IIF), elaborado por el Banco de Ideas de Credicorp, este año el 29% de los peruanos alcanzó el nivel más alto de inclusión financiera, frente al 15% registrado en 2021.
El indicador general del país llegó a 47.7 puntos este año, lo que representa un incremento de 9.8 puntos respecto de los 37.9 registrados en la primera edición del estudio.
Según Credicorp, el Perú fue el tercer país que más avanzó en inclusión financiera durante ese periodo entre las ocho economías evaluadas.
El nivel más alto del índice, denominado “alcanzado”, comprende a las personas que cuentan con diversos productos y servicios financieros y los utilizan de manera intensiva. También incluye a quienes ahorran y reciben ingresos a través del sistema financiero formal, y mantienen una percepción positiva de las entidades financieras. Precisamente, uno de los principales factores detrás de esta evolución es la expansión de los pagos digitales. Así, el 69% de los peruanos cuenta con una billetera móvil o aplicación de pagos digitales, una de las proporciones más altas entre los ocho países incluidos en el estudio.
DATOS
- En el Perú, las billeteras digitales son el medio de pago más utilizado por los usuarios de servicios financieros. De acuerdo con reportes de la Superintendencia de Banca, Seguros y AFP (SBS) y Credicorp, cerca del 69% al 90% de los usuarios digitales ya emplea una billetera móvil en su día a día, superando en frecuencia al uso del efectivo tradicional.
- A 2025, el 67% de adultos en el Perú ya mantiene una cuenta o billetera digital; un importante avance en los últimos cinco años (42% en 2020) que se explica, entre otros factores, por una mayor digitalización financiera. Asimismo, se registra un incremento exponencial de operaciones, principalmente a través de billeteras digitales y aplicativos móviles en los últimos años.
- Una encuesta de Ipsos Perú reveló que el 87% de los entrevistados de zonas urbanas declaró utilizar efectivo, mientras que el 83% manifestó que recurría a billeteras digitales. La tarjeta de débito registró 37% y las tarjetas de crédito, 12%.
- Yape es la billetera digital más empleada (79% de los consultados); mientras que el 26% afirmó que utiliza Plin.